

Outbank - Banking & Finanzen

- 1.23K Rezensionen
- 3,6
- Downloads
- 100.000+
 Analyse von Appgk
Wer seine Finanzen bei mehreren Banken, Versicherern oder Anbietern verteilt, kennt das kleine tägliche Problem: Für eine einfache Übersicht muss man mehrere Apps öffnen, Anmeldungen bestätigen und die wichtigsten Beträge im Kopf zusammenrechnen. Genau an diesem Punkt setzt Outbank an. Ich habe die App als mobiles Werkzeug für Konten, Versicherungen, regelmäßige Kosten und Budgets betrachtet – also nicht nur als Ersatz für eine einzelne Banking-App, sondern als zentrale Finanzübersicht.
Mein erster Eindruck ist zwiespältig, aber grundsätzlich positiv. Die Oberfläche wirkt auf eine schnelle Kontrolle ausgelegt, während die eigentliche Qualität davon abhängt, wie zuverlässig die verbundenen Finanzquellen erreichbar sind. Das ist bei einer Multibanking-App entscheidend: Wenn die Verbindung klappt, spare ich Zeit und bekomme ein deutlich vollständigeres Bild. Wenn eine Bank eine Bestätigung verlangt oder die Aktualisierung stockt, wird aus dem bequemen Überblick schnell ein kleiner Wartungstermin.
Eine Finanzübersicht, die von Verbindungen lebt
Outbank stammt von Outbank GmbH und gehört auf Android zur Kategorie der Finanz-Apps. Die Anwendung ist kostenlos erhältlich, wobei über Google Play kostenpflichtige In-App-Optionen zwischen 3,99 € und 99,99 € abgerechnet werden können. Im Alltag bedeutet das: Der Einstieg ist niedrigschwellig, aber ich würde vor einer intensiven Nutzung genau prüfen, welche Funktionen im gewählten Modell enthalten sind und ob die laufende Nutzung zu meinem eigenen Bedarf passt.
Die App wurde am 12.04.2017 veröffentlicht und hat sich damit nicht als kurzfristiger Trend positioniert. Im Google-Play-Umfeld kommt sie auf über 100.000 Installationen. Die durchschnittliche Bewertung liegt bei 3,6 aus ungefähr 1.900 Bewertungen; zusätzlich sind rund 1.200 Rezensionen sichtbar. Diese Zahlen lese ich nicht als eindeutiges Qualitätsurteil, sondern als Hinweis auf eine App, deren Nutzen stark vom persönlichen Bankmix und von den Erwartungen an Stabilität abhängt.
Beim Einrichten würde ich nicht sofort jedes Konto hinzufügen. Sinnvoller ist es, zunächst das wichtigste Girokonto und vielleicht eine Kreditkarte zu verbinden. So lässt sich prüfen, wie die Anmeldung bei der eigenen Bank funktioniert, wie oft eine zusätzliche Freigabe verlangt wird und wie verständlich die Aktualisierung angezeigt wird. Erst danach würde ich weitere Konten, Sparprodukte oder Versicherungen ergänzen. Dieser schrittweise Aufbau ist weniger spektakulär, verhindert aber, dass eine komplizierte Ersteinrichtung gleich die gesamte Finanzorganisation blockiert.
Warum die Internetverbindung den Unterschied macht
Die zentrale Stärke von Outbank ist zugleich ihre empfindlichste Stelle: Die App muss Informationen aus verschiedenen Quellen zusammenführen. Beim Öffnen möchte ich nicht nur eine hübsche Liste alter Kontostände sehen, sondern möglichst aktuelle Daten. Dafür braucht es eine funktionierende Verbindung zwischen Smartphone, App und den jeweiligen Finanzdiensten. Schon eine kurze Unterbrechung, eine abgelaufene Anmeldung oder eine zusätzliche Sicherheitsabfrage kann den Ablauf verändern.
Das fällt besonders in Situationen auf, in denen ich schnell eine Entscheidung treffen möchte. Beim Bezahlen einer größeren Rechnung genügt mir nicht immer der Blick auf ein einzelnes Girokonto. Ich möchte wissen, ob eine Kreditkartenabbuchung bevorsteht, ob auf einem anderen Konto ein Puffer liegt und welche festen Kosten in den nächsten Tagen anstehen. Outbank kann diesen Blick bündeln, aber die Aussagekraft hängt davon ab, ob die einzelnen Konten tatsächlich erfolgreich aktualisiert wurden.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Ich würde deshalb eine angezeigte Gesamtsumme nicht blind als endgültige Wahrheit behandeln. Bei mehreren Konten können vorgemerkte Umsätze, zeitversetzte Buchungen oder eine noch ausstehende Aktualisierung eine Rolle spielen. Die praktische Regel lautet für mich: Vor einer wichtigen Überweisung die betroffene Bankansicht und den aktuellen Kontostand noch einmal bewusst kontrollieren. Outbank ist ein hervorragendes Kontrollzentrum, aber kein Grund, die ursprüngliche Bankanwendung für besondere Vorgänge vollständig zu vergessen.
Ein weiterer wichtiger Punkt ist die Authentifizierung. Je nach Bank kann eine erneute Anmeldung oder Bestätigung notwendig werden. Das ist keine Schwäche, die sich einfach durch eine andere Oberfläche lösen lässt, sondern ein Teil des modernen Bankings. Trotzdem sollte man wissen, dass eine Multibanking-App nicht automatisch bedeutet, dass alle Konten dauerhaft ohne Unterbrechung sichtbar bleiben. Wer nur ein Konto besitzt und ohnehin regelmäßig die offizielle Bank-App öffnet, gewinnt durch Outbank möglicherweise weniger als jemand mit mehreren Finanzbeziehungen.
Die besten Aspekte von Outbank - Banking & Finanzen
Das solltest du über Outbank - Banking & Finanzen wissen
Unterwegs zählt weniger die Menge als der richtige Moment
Auf dem Smartphone spielt die App ihre Idee vor allem in kurzen Alltagssituationen aus. Ich denke an den Einkauf vor einer Reise, die Kontrolle nach einem Restaurantbesuch oder den schnellen Blick auf laufende Fixkosten, bevor eine neue Bestellung ausgelöst wird. Gerade dann ist es angenehm, nicht zwischen mehreren Anwendungen wechseln zu müssen. Die mobile Form passt zu einer Finanzkontrolle, die nicht als lange monatliche Sitzung stattfinden muss, sondern in kleinen Momenten.
Besonders nützlich finde ich den Ansatz, Konten und wiederkehrende Ausgaben gemeinsam zu betrachten. Ein einzelner Kontostand sagt wenig darüber aus, wie viel Geld tatsächlich frei verfügbar ist. Wenn Miete, Versicherungen, Abonnements und andere regelmäßige Belastungen berücksichtigt werden, wird aus einer Momentaufnahme eher eine realistische Haushaltsansicht. Das verlangt allerdings eine gewisse Pflege. Ein alter Vertrag, ein geänderter Betrag oder eine nicht mehr relevante Zuordnung kann die persönliche Übersicht verfälschen.
Für einen Haushalt mit mehreren Personen kann Outbank ebenfalls interessant sein, wenn die gemeinsame Finanzlage aus verschiedenen Konten besteht. Ich würde dabei sehr genau festlegen, welche Informationen wirklich zusammengeführt werden sollen. Nicht jedes Konto muss in einer gemeinsamen Übersicht auftauchen, nur weil es technisch möglich ist. Die App hilft beim Ordnen, ersetzt aber nicht die Entscheidung, welche Daten man im Alltag zentral sichtbar haben möchte.
Auch unterwegs bleibt die Netzabhängigkeit spürbar. In einem Supermarkt mit schlechtem Empfang, im Zug oder auf einer Reise kann eine Aktualisierung länger dauern oder eine erneute Anmeldung unpraktisch werden. Deshalb würde ich wichtige finanzielle Entscheidungen nicht erst im letzten Moment vorbereiten. Wer vor einer Reise wissen möchte, welche Mittel verfügbar sind, sollte die Übersicht rechtzeitig prüfen und sich nicht darauf verlassen, dass jede Verbindung genau an der Kasse oder am Flughafen problemlos funktioniert.
Budgets sind hilfreich, wenn sie nicht zu grob angelegt werden
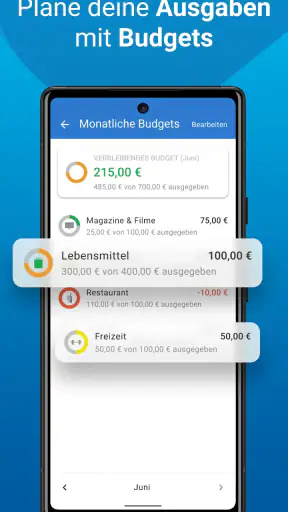
Der Budgetgedanke ist für mich dann wertvoll, wenn er konkrete Entscheidungen unterstützt. Ein einziges großes Monatsbudget für sämtliche Ausgaben ist schnell eingerichtet, aber wenig aussagekräftig. Besser ist es, die Bereiche so zu wählen, dass sie zum eigenen Alltag passen: etwa Lebensmittel, Mobilität, Freizeit oder wiederkehrende Verträge. Dadurch erkenne ich eher, ob eine Ausgabe aus dem normalen Rahmen fällt oder nur in eine andere Kategorie gehört.
Die Kehrseite ist der Pflegeaufwand. Automatische Zuordnungen können bequem sein, doch nicht jede Buchung passt dauerhaft in dieselbe Schublade. Rückerstattungen, Sammelabbuchungen und ungewöhnliche Einmalkäufe können das Bild verzerren. Mein praktischer Tipp wäre, nicht jeden einzelnen Umsatz sofort zu perfektionieren. Ich würde zuerst die größeren und regelmäßig wiederkehrenden Posten sauber einordnen. Das liefert schneller einen brauchbaren Überblick, als viele kleine Buchungen tagelang manuell zu bearbeiten.
Screenshots
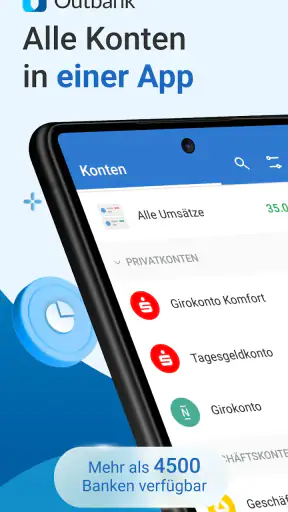
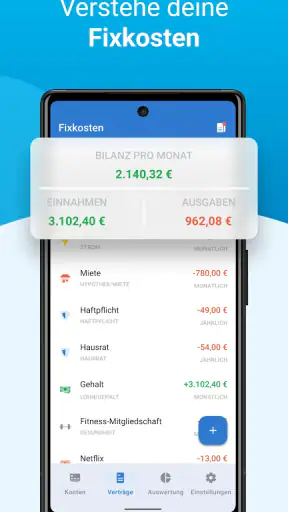
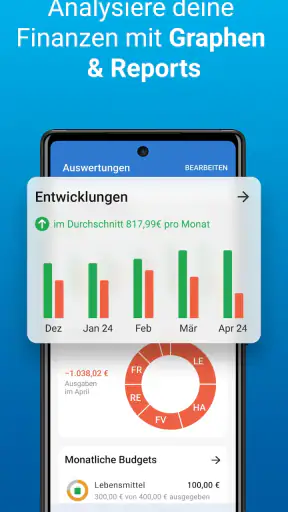
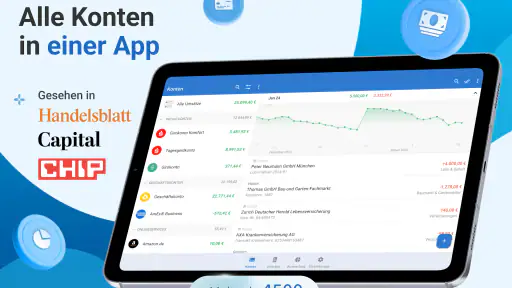
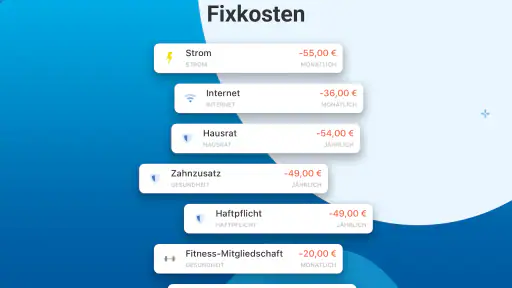
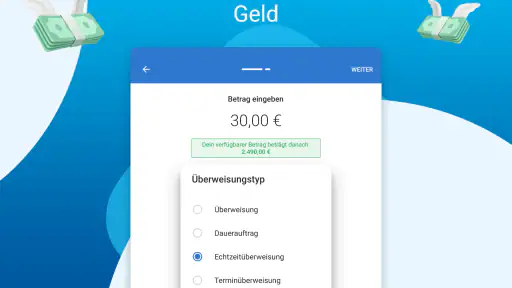
Bei Fixkosten ist der Nutzen noch greifbarer. Wenn ich regelmäßige Belastungen sichtbar mache, kann ich leichter erkennen, welche Ausgaben unabhängig vom Monatsverlauf anfallen. Das hilft besonders vor einem Kontowechsel oder bei der Planung eines knapperen Monats. Trotzdem sollte man solche Übersichten als Entscheidungshilfe verstehen. Eine erkannte regelmäßige Zahlung wird nicht automatisch gekündigt, verändert oder verhandelt; die App macht das Problem sichtbar, die eigentliche Handlung bleibt bei mir.
Was passiert, wenn eine Verbindung scheitert?
Die wichtigste Alltagserfahrung mit einer vernetzten Finanz-App entsteht oft nicht beim erfolgreichen Abruf, sondern beim Fehler. Wenn ein Konto nicht aktualisiert wird, möchte ich sofort erkennen können, welches Konto betroffen ist und ob meine Aktion erforderlich ist. Eine unklare Warnung ist hier besonders ärgerlich, weil sie Zweifel an der gesamten Übersicht wecken kann. In solchen Momenten gehe ich systematisch vor: zuerst die Verbindung prüfen, dann die betroffene Bank direkt öffnen und erst danach die Konten erneut in der zentralen Übersicht aktualisieren.
Diese Reihenfolge spart Zeit. Wer wiederholt auf Aktualisieren tippt, ohne zu wissen, ob eine Sicherheitsbestätigung oder eine neue Anmeldung wartet, produziert eher Frust als eine Lösung. Bei wichtigen Zahlungen würde ich die offizielle Banking-App als zweite Kontrollinstanz verwenden. Das ist kein Widerspruch zum Multibanking-Konzept. Outbank reduziert die Zahl der nötigen Wechsel im Normalfall; für eine fehlgeschlagene Verbindung bleibt der direkte Weg zur Bank oft die schnellere Rettung.
Auch beim Smartphone-Wechsel oder nach längerer Nichtbenutzung sollte man mit einem kurzen Prüfablauf rechnen. Ich würde nicht erst am Tag einer dringenden Überweisung feststellen wollen, dass ein Konto erneut bestätigt werden muss. Eine gelegentliche Kontrolle aller eingebundenen Quellen ist deshalb sinnvoll. Besonders bei Versicherungen und Fixkosten kann eine Verbindung weniger häufig im Mittelpunkt stehen als bei einem Girokonto, aber veraltete Angaben können trotzdem zu falschen Annahmen führen.
Wer eine App dieser Art nutzt, sollte außerdem zwischen drei Dingen unterscheiden: einer sichtbaren Information, einer erfolgreichen Aktualisierung und einer ausgeführten Bankaktion. Diese Schritte sind nicht identisch. Eine Übersicht kann mir beim Verstehen helfen, während die eigentliche Überweisung oder Freigabe möglicherweise weiterhin im jeweiligen Bankprozess stattfindet. Gerade diese Unterscheidung verhindert, dass ich eine Anzeige mit einer bereits erledigten Transaktion verwechsle.
Datensparsamkeit beginnt bei der Auswahl der Konten
Der große Überblick ist nur dann ein Vorteil, wenn ich mich mit der Zusammenführung meiner Finanzdaten wohlfühle. Ich würde nicht automatisch jedes Konto, jede Versicherung und jeden Vertrag einbinden. Stattdessen lohnt sich die Frage, welche Quelle wirklich eine tägliche Entscheidung verbessert. Ein selten genutztes Konto kann außerhalb der zentralen Übersicht bleiben, wenn der zusätzliche Komfort den erweiterten Datenumfang nicht rechtfertigt.
Auch die Benachrichtigungs- und Kontrollgewohnheiten sollten zur eigenen Situation passen. Zu viele Hinweise führen schnell dazu, dass wichtige Meldungen zwischen nebensächlichen Informationen untergehen. Ich würde mit einer zurückhaltenden Auswahl beginnen und erst dann erweitern, wenn mir im Alltag tatsächlich etwas fehlt. Das ist ein kleiner, aber wichtiger Unterschied zwischen einer hilfreichen Finanzzentrale und einer App, die ständig Aufmerksamkeit verlangt.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das sagt vor allem etwas über die formale Einstufung aus, nicht darüber, ob die App für jede Personengruppe gleichermaßen sinnvoll ist. Für Kinder ist eine umfassende Finanzübersicht natürlich nicht automatisch passend; für Erwachsene kann sie bei einem bewussten Umgang mit Konten, Versicherungen und Budgets nützlich sein. Ich würde den Zugang zu einer Finanz-App unabhängig von der Altersfreigabe mit der gleichen Sorgfalt behandeln wie den Zugang zu den zugrunde liegenden Bankdiensten.
Beim Datenschutzgedanken hilft eine klare Trennung der Zwecke: Die App soll mir eine Übersicht geben, aber ich muss nicht jede Finanzentscheidung dauerhaft zentralisieren. Wer nur gelegentlich einen Gesamtblick braucht, kann sich fragen, ob eine manuelle Kontrolle in den offiziellen Bank-Apps genügt. Wer dagegen regelmäßig mehrere Konten prüft, kann den Komfort höher bewerten. Der richtige Maßstab ist nicht die größtmögliche Anzahl eingebundener Quellen, sondern der konkrete Nutzen pro Verbindung.
Wie sich Outbank gegen den üblichen Banking-Alltag schlägt
Die naheliegende Alternative ist die Nutzung der offiziellen Apps jeder einzelnen Bank. Diese Lösung hat einen klaren Vorteil: Für das jeweilige Konto ist der direkte Weg meist am eindeutigsten. Sicherheitsbestätigungen, Überweisungen und spezielle Bankfunktionen liegen dort an der erwarteten Stelle. Wer nur eine Bank verwendet, braucht deshalb nicht zwingend eine zusätzliche Übersichtsebene.
Outbank wird interessanter, sobald mehrere Institute, Karten oder Finanzbereiche zusammenkommen. Statt einzelne Kontostände gedanklich zu addieren, kann ich meine Lage an einem Ort betrachten. Gegenüber einer einfachen Tabellenkalkulation bietet die App den Vorteil, dass die Daten nicht ausschließlich durch manuelle Einträge gepflegt werden müssen. Eine Tabelle bleibt jedoch flexibler für individuelle Berechnungen und kann für Menschen besser passen, die ihre Finanzplanung bewusst selbst modellieren möchten.
Im Vergleich zu einer reinen Haushaltsbuch-App liegt der Schwerpunkt hier stärker auf der Verbindung zu bestehenden Finanzquellen und der gemeinsamen Übersicht. Ein klassisches Haushaltsbuch kann bei bewusst manuell erfassten Ausgaben mehr Kontrolle vermitteln, verlangt aber konsequente Eingaben. Outbank spart an dieser Stelle potenziell Arbeit, verlangt dafür Vertrauen in die Aktualisierung und eine Bereitschaft, Verbindungen bei Bedarf wieder zu bestätigen.
Für mich ist die entscheidende Abwägung daher nicht, welche App die meisten Bereiche verspricht. Entscheidend ist, ob ich regelmäßig mehrere Finanzquellen prüfen muss. Wenn ja, ist die zentrale Sicht ein echter Komfortgewinn. Wenn nein, kann der zusätzliche Einrichtungs- und Verbindungsaufwand den Nutzen übersteigen. Genau hier sollte man ehrlich zu sich selbst sein, statt eine umfassende Finanz-App nur wegen ihrer vielen möglichen Einsatzbereiche zu installieren.
Für wen sich der Einstieg lohnt
Ich würde Outbank vor allem Menschen empfehlen, die mehrere Konten oder Karten bei unterschiedlichen Anbietern haben und ihre Fixkosten nicht nur einmal im Monat überblicken möchten. Auch für Personen, die ihre Budgets aus realen Buchungen heraus besser verstehen wollen, kann die App sinnvoll sein. Der größte Gewinn entsteht, wenn die zentrale Übersicht eine konkrete Gewohnheit ersetzt: das Öffnen mehrerer Apps, das Zusammensuchen von Vertragskosten oder das grobe Schätzen des noch verfügbaren Betrags.
Ein realistisches Beispiel ist ein Monat vor einer längeren Reise. Ich würde zuerst prüfen, welche regelmäßigen Kosten noch anstehen, dann die verfügbaren Konten und Karten gemeinsam betrachten und anschließend das Reisebudget gegen die bereits absehbaren Belastungen abgleichen. Diese Reihenfolge ist hilfreicher als ein isolierter Blick auf das Hauptkonto. Sie zeigt, dass nicht der aktuelle Kontostand allein zählt, sondern der Abstand zwischen vorhandenen Mitteln und bereits verplanten Beträgen.
Weniger passend ist die App für Menschen, die ausschließlich ein unkompliziertes Girokonto besitzen und sämtliche Bankgeschäfte ohnehin in der offiziellen Anwendung erledigen. Auch wer grundsätzlich keine zentralisierte Finanzübersicht möchte, wird sich mit dem Konzept vermutlich nicht wohlfühlen. Und wer eine absolut unterbrechungsfreie Anzeige erwartet, sollte bedenken, dass verbundene Dienste, Sicherheitsverfahren und Netzqualität Einfluss auf den Ablauf haben können.
Die kostenlose Verfügbarkeit erleichtert das Ausprobieren. Trotzdem würde ich die Einrichtung nicht als völlig folgenlosen Test betrachten, weil das Verbinden von Finanzquellen Zeit und Aufmerksamkeit kostet. Ich würde mit wenigen Konten starten, die Übersicht einige Tage im normalen Alltag verwenden und erst danach entscheiden, ob zusätzliche kostenpflichtige Optionen für mich gerechtfertigt sind. So lässt sich der persönliche Mehrwert besser beurteilen als durch einen kurzen Blick auf die Funktionsliste.
Mein Urteil zur Verbindung im Alltag
Outbank ist für mich dann stark, wenn es Ordnung in verteilte Finanzdaten bringt, ohne den direkten Bankzugang aus meinem Alltag zu verdrängen. Die App macht aus mehreren einzelnen Blicken eine gemeinsame Kontrolle und verbindet dabei Konten, Versicherungen, Fixkosten und Budgets in einer mobilen Finanzumgebung. Dieser Ansatz ist praktisch, aber nicht magisch: Die Qualität der Übersicht steht und fällt mit erreichbaren Verbindungen, aktuellen Daten und meiner Bereitschaft, Kategorien und regelmäßige Angaben gelegentlich zu prüfen.
Ich würde die App deshalb nicht als vollständigen Ersatz für jede offizielle Bank-App sehen. Als zentrale Übersicht ist sie überzeugender als als alleiniger Ort für jede wichtige Finanzaktion. Wer diese Rollen sauber trennt, bekommt ein realistisches und nützliches Arbeitsmodell: Outbank hilft beim Einordnen, Vergleichen und Planen; die jeweilige Bank bleibt die verlässliche Anlaufstelle, wenn eine Anmeldung, Bestätigung oder konkrete Transaktion besondere Aufmerksamkeit verlangt.
Unterm Strich ist Outbank eine empfehlenswerte Finanz-App für Menschen mit mehreren finanziellen Anlaufstellen und einem echten Wunsch nach täglicher Übersicht. Der wichtigste Tipp ist, die App nicht nach der Menge der eingebundenen Konten zu beurteilen, sondern nach der Frage, ob sie eine wiederkehrende Alltagshürde beseitigt. Wer diese Hürde hat, dürfte den Komfort schnell spüren. Wer nur ein Konto verwaltet oder möglichst wenig Vernetzung möchte, fährt mit der direkten Bank-App wahrscheinlich einfacher.
Häufig gestellte Fragen zu Outbank - Banking & Finanzen
Was ist Outbank – Banking & Finanzen und welche Banken werden unterstützt?
Outbank ist eine Finanz-App, mit der sich mehrere Bankkonten, Kreditkarten, Depots und weitere Finanzverbindungen an einem Ort verwalten lassen. Nach meinen Tests überzeugt besonders die übersichtliche Zusammenführung verschiedener Konten. Welche Banken und Anbieter tatsächlich unterstützt werden, kann sich jedoch ändern. Deshalb sollte man vor dem Download prüfen, ob die eigene Bank, Kreditkarte oder der gewünschte Finanzdienst in der aktuellen Anbieterübersicht verfügbar ist.
Ist die Nutzung von Outbank sicher und wie werden meine Bankdaten geschützt?
Bei einer Banking-App ist Sicherheit der wichtigste Punkt. Outbank setzt nach eigenen Angaben auf verschlüsselte Datenübertragung und verschiedene Schutzmechanismen, damit Kontoinformationen nicht ungeschützt übertragen werden. Für den App-Zugriff können je nach Gerät unter anderem PIN, Passwort oder biometrische Anmeldung verwendet werden. Trotzdem sollte man das Smartphone aktuell halten, eine Displaysperre aktivieren und die App ausschließlich aus offiziellen App-Stores installieren.
Kann ich mit Outbank Überweisungen durchführen oder nur Kontostände abrufen?
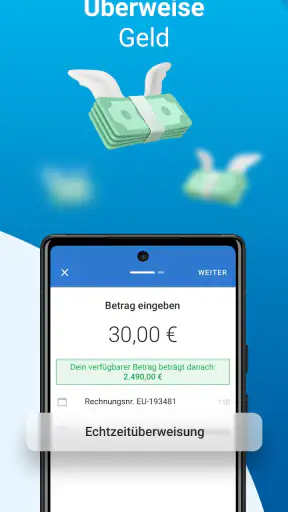
Outbank dient nicht ausschließlich zur Anzeige von Kontoständen, sondern kann je nach angebundener Bank auch Banking-Funktionen wie Überweisungen unterstützen. Der genaue Funktionsumfang hängt allerdings von der jeweiligen Bank, dem Kontotyp und den technischen Schnittstellen ab. Vor einer Überweisung sollte man Empfänger, Betrag und Verwendungszweck sorgfältig kontrollieren. Für besonders wichtige Transaktionen empfiehlt sich zusätzlich die Prüfung direkt im Online-Banking der eigenen Bank.
Welche Funktionen bietet Outbank für die persönliche Finanzplanung?
Neben der zentralen Kontenübersicht bietet Outbank Funktionen, die bei der täglichen Finanzorganisation helfen können. Dazu gehören beispielsweise die Suche nach Buchungen, Kategorien für Ausgaben, Auswertungen und eine bessere Übersicht über wiederkehrende Zahlungen. Die Anwendung eignet sich damit vor allem für Nutzer, die ihre Finanzen an einem Ort beobachten möchten. Wer eine umfassende Vermögensberatung oder professionelle Steuerplanung erwartet, sollte die Möglichkeiten der App realistisch einschätzen.
Ist Outbank kostenlos oder entstehen Kosten für bestimmte Funktionen?
Ob Outbank kostenlos genutzt werden kann oder für bestimmte Funktionen ein kostenpflichtiges Modell erforderlich ist, hängt vom aktuellen Angebot und der jeweiligen Plattform ab. Preise, Testzeiträume und enthaltene Leistungen können sich im Laufe der Zeit verändern. Vor der Einrichtung mehrerer Konten sollte man deshalb die Angaben im App Store oder auf der offiziellen Website prüfen. Besonders wichtig sind Informationen zu Abonnements, automatischer Verlängerung und möglichen Einschränkungen der kostenlosen Version.












